Аудит сайта дилера сельхозтехники: почему компанию не находят в регионах
Ко мне обратился региональный дилер сельхозтехники — официальный дистрибьютор нескольких ведущих брендов, работающий в шести областях Центрального федерального округа. Запрос звучал коротко: «Падает трафик. Не понимаем почему».
Я провёл масштабный аудит: цифровое присутствие компании, анализ рынка спецтехники в шести регионах, конкурентный разбор по каждой области — 18 конкурентов, шесть регионов. Нашёл причины. Картина оказалась показательной — не как исключение, а как типичная ситуация для дилера, который рос в эпоху офлайн-продаж и не заметил, как рынок ушёл вперёд.
Показать данные текстом
Слепые зоны дилера
Показать картинку
Что такое «сайт» для B2B‑дилера в 2026 году
Российский рынок сельхозтехники переживает структурную перестройку. Уход европейских брендов, китайская и отечественная техника, господдержка через субсидирование — всё это изменило не только предложение, но и поведение покупателя. Директор агрохолдинга или главный агроном, выбирающий трактор стоимостью 5–15 млн рублей, сегодня начинает поиск в Яндексе — ещё до первого звонка менеджеру. Это уже не тренд. Это базовая механика рынка.
85% B2B-компаний глобально перешли на онлайн-витрины и порталы самообслуживания к 2025 году. Российский АПК отстаёт — но отставание сокращается быстро. Дилеры, которые не перестроились, теряют трафик системно. Часто — не понимая почему. Именно этот разрыв между реальной точкой входа клиента и тем, что дилер ему предлагает в цифре, и является корневой причиной падения.
Аудит: что показал анализ
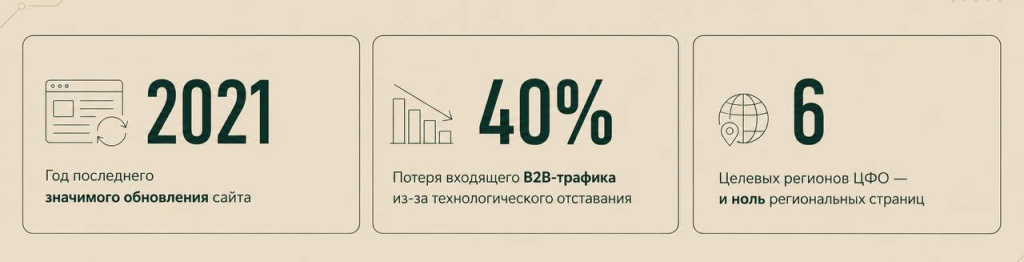
Я рассматривал цифровой актив компании не как информационный ресурс, а как инструмент лидогенерации. Три ключевые цифры: последнее значимое обновление сайта — 2021 год, потеря входящего B2B-трафика из-за технологического отставания — около 40%, целевых регионов присутствия — шесть, региональных страниц на сайте — ноль.
1. Архитектура и навигация
Структура сайта отражала внутреннюю логику бизнеса — не путь клиента. Каталог делился на пять верхнеуровневых кластеров: техника, запчасти, сервис, о компании, контакты. Внутри — смешанная таксономия: функциональная и брендовая классификации перемешаны без чёткой иерархии. Для инженера, который знает, что ему нужен плуг KUHN, — это работает. Для агронома, который ищет «что-то для минимальной обработки», — нет.
Критический разрыв: отсутствие фасетной фильтрации. Клиент в разделе «Тракторы» ожидает фильтры по мощности, тяговому классу, типу трансмиссии. Здесь их не было. Пользователь просматривал карточки последовательно — и уходил.
2. Карточки товаров и конверсия
Карточка товара — место принятия решения о контакте. Здесь три системных провала.
Цены скрыты — клиент уходит ещё до звонка
Формулировка «по запросу» на массовых позициях отсекает клиентов, проводящих первичный ценовой скрининг. Конкурент во Владимире открыто публикует цены: БЕЛАРУС-82.1 — 2 510 000 ₽, БЕЛАРУС-1221.3 — 5 100 000 ₽. Разница не в смелости — в понимании воронки: клиент, который видит цену, звонит с намерением купить. Клиент, который цены не видит, звонит конкуренту.
Пассивные CTA — конверсионная воронка не выстроена
Только «Заказать звонок» и «Написать письмо». У конкурентов — онлайн-калькулятор лизинга с расчётом за 1 час, конфигуратор комплектации, кнопки «Тест-драйв» и «Trade-in». Это не декоративные элементы. Это инструменты, которые переводят интерес в действие и действие — в сделку.
Нет доказательств — нет доверия
Ни одного отзыва, сертификата, фото применения техники в полевых условиях. В отрасли, где решение принимается месяцами, социальные доказательства — не опция. Без них у клиента нет основания для выбора именно этого дилера.
3. Сервисный блок — сила, упакованная плохо
Это наиболее парадоксальная находка аудита. Компания предлагает полный сервисный цикл: монтаж, ввод в эксплуатацию, обучение персонала, ремонт двигателей, выездные бригады. Бесплатный монтаж навесного оборудования при покупке — реальное УТП, которое влияет на стоимость владения. Ни одно из этих преимуществ не работало на конверсию.
Бесплатный монтаж похоронен в тексте — не вынесен как баннер, не анонсирован на главной. Выездные бригады упоминались, но не визуализировались.
4. SEO и региональное присутствие — корень проблемы
Компания работает в шести регионах. Сайт — один, на едином домене, с федеральным номером 8-800. Яндекс при ранжировании геозависимых запросов («купить плуг в Твери», «дилер Кировец Вологда») отдаёт приоритет сайтам с локальным адресом и региональным контентом. Либо — крупным агрегаторам.
Шесть целевых регионов. Ноль региональных страниц.
«Длинный хвост» региональных запросов — наиболее конверсионный трафик — не был проработан вообще. Итог: компания физически присутствует в шести областях. В поисковой выдаче этих областей — она практически не существует.
Балльная оценка: 3.5 из 10
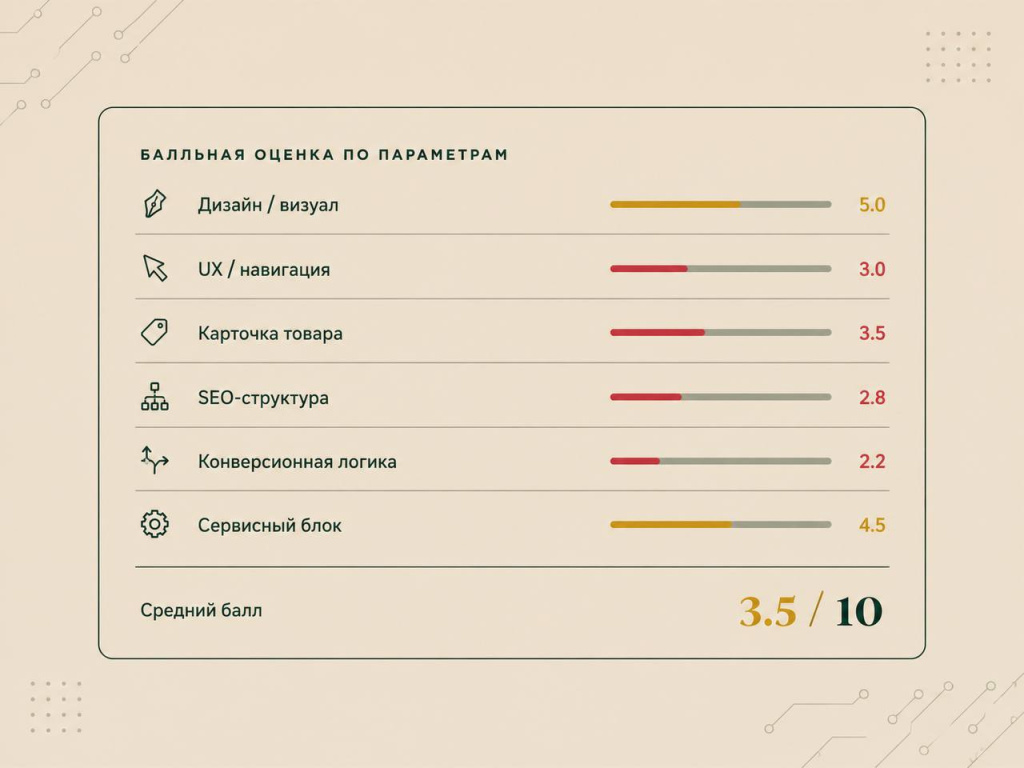
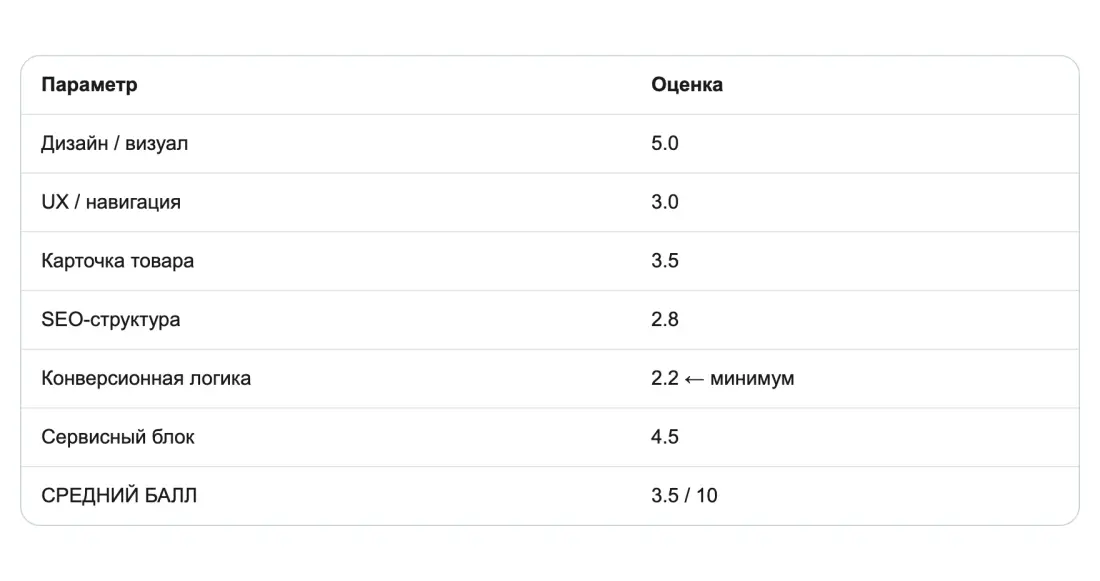
По результатам аудита сайт получил средний балл 3.5 из 10. Самый низкий балл — конверсионная логика (2.2). Сервисный блок — относительно высокий (4.5), что подтверждает парадокс: реальная сила компании цифровыми инструментами не усилена, а спрятана.
Показать данные текстом
Балльная оценка по параметрам
Средний балл текущего сайта — 3,5 из 10.
- Дизайн / визуал5,0
- UX / навигация3,0
- Карточка товара3,5
- SEO-структура2,8
- Конверсионная логика2,2
- Сервисный блок4,5
- Средний балл3,5 / 10
Показать картинку
Показать данные текстом
| Параметр | Оценка |
| Дизайн / визуал | 5.0 |
| UX / навигация | 3.0 |
| Карточка товара | 3.5 |
| SEO-структура | 2.8 |
| Конверсионная логика | 2.2 ← минимум |
| Сервисный блок | 4.5 |
| СРЕДНИЙ БАЛЛ | 3.5 / 10 |
Показать картинку
Конкурентный разбор: что делают лидеры в каждом регионе
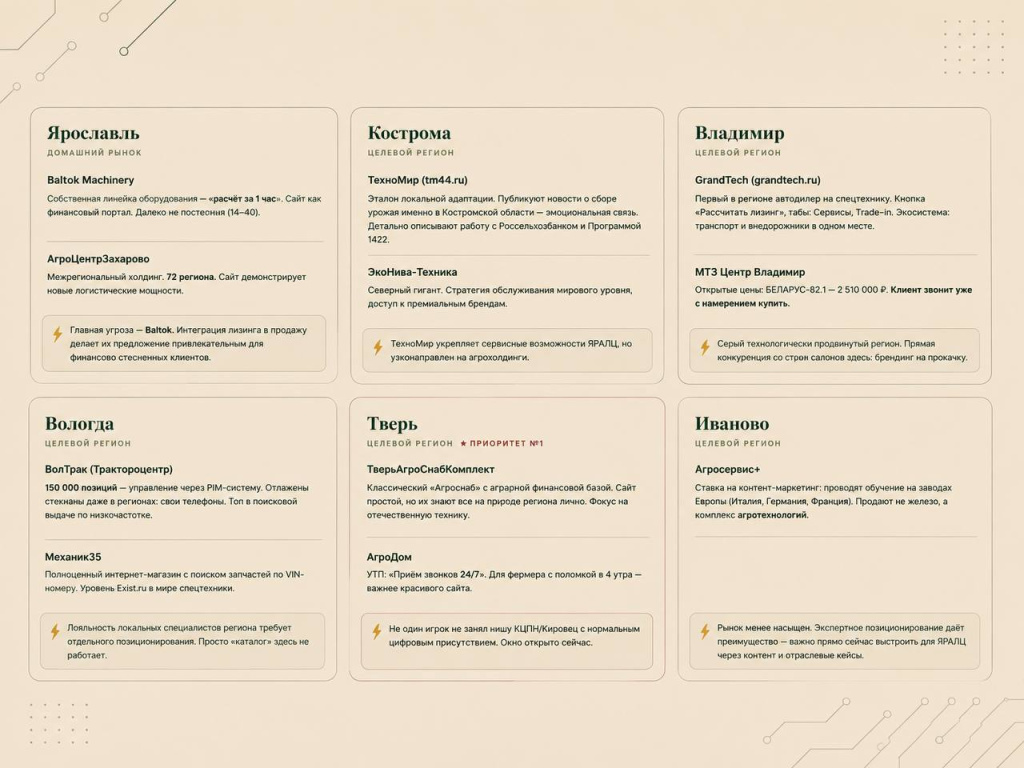
Я проанализировал топ-3 дилеров спецтехники в каждой из шести областей. Картина по регионам разная — и это важно.
Показать данные текстом
Конкуренты по регионам ЦФО
- Ярославль — домашний рынокBaltok Machinery и АгроЦентрЗахарово: лизинг в продаже и новые логистические мощности.
- Вологда — целевой регионВолТрак с PIM на 150 000 позиций и Механик35 с подбором запчастей по VIN.
- Кострома — целевой регионТехноМир как эталон локальной адаптации; ЭкоНива-Техника закрывает премиальные бренды.
- Тверь — приоритет № 1ТверьАгроСнабКомплект и АгроДом с приёмом звонков 24/7. Ниша КЗПТ/Кировец открыта.
- Владимир — целевой регионGrandTech с расчётом лизинга и МТЗ Центр с открытыми ценами, например Беларус-82.1.
- Иваново — целевой регионАгросервис+: обучение на заводах Европы. Рынок менее насыщен, выигрывает экспертность.
Показать картинку
Ярославль (домашний рынок).
Главная угроза — Baitek Machinery. Их модель: сайт как финансовый портал. Лизинговая компания внутри холдинга, расчёт за 1 час, акцент на 44-ФЗ и госзаказ. Дилер без аналогичного инструмента проигрывает битву за «стоимость владения» ещё до первого звонка.
Кострома.
Эталон локальной адаптации — ТехноМир (tm44.ru). Публикуют новости о сборе урожая именно в Костромской области. Детально описывают схемы приобретения через Россельхозбанк и Программу 1432. Продвигают мобильный сервис агрессивнее, чем анализируемая компания — хотя реальные возможности сопоставимы.
Владимир.
Наиболее технологически продвинутый регион. GrandTech перенёс практики автодилера на рынок спецтехники: «Рассчитать кредит», «Тест-драйв», «Trade-in». МТЗ Центр публикует открытые цены. Прямая конкуренция с сайтом уровня 2021 года здесь невозможна.
Вологда.
ВолТрак — стратегия «длинного хвоста»: каталог 150 000 позиций, PIM-система, поиск по VIN, отдельные страницы и телефоны для каждого города. Плюс специализация на лесной технике (Ponsse, Palfinger).
Тверь.
На фоне сильного офлайн-игрока выделяется АгроДом с УТП «приём звонков круглосуточно». Для фермера, у которого трактор сломался в 4 утра в разгар посевной, это важнее любого красивого сайта.
Иваново.
Рынок менее насыщен. Агросервис+ продаёт не «железо», а комплекс агротехнологий — персонал прошёл обучение на заводах в Италии, Германии, Франции. Здесь окно для экспертного позиционирования ещё открыто.
Технологический разрыв в цифрах
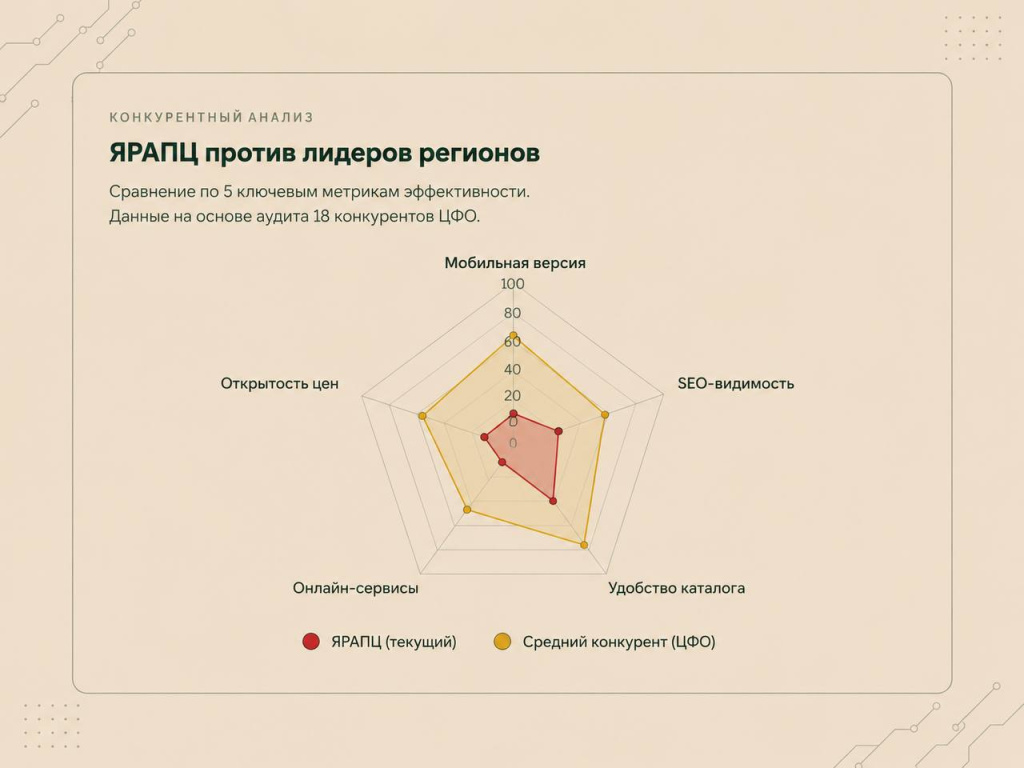
По пяти ключевым параметрам эффективности — сравнение с средним конкурентом по ЦФО (шкала 0–100):
Показать данные текстом
Конкурентный анализ: ЯРАПЦ против лидеров регионов
Сравнение по 5 метрикам. Данные аудита 18 конкурентов ЦФО.
| Метрика | ЯРАПЦ сейчас | Средний конкурент ЦФО |
|---|---|---|
| Открытость цен | Ниже среднего | Выше |
| Мобильная версия | Ниже среднего | Выше |
| SEO-видимость | Ниже среднего | Выше |
| Онлайн-сервисы | Ниже среднего | Выше |
| Удобство каталога | Ниже среднего | Выше |
Показать картинку
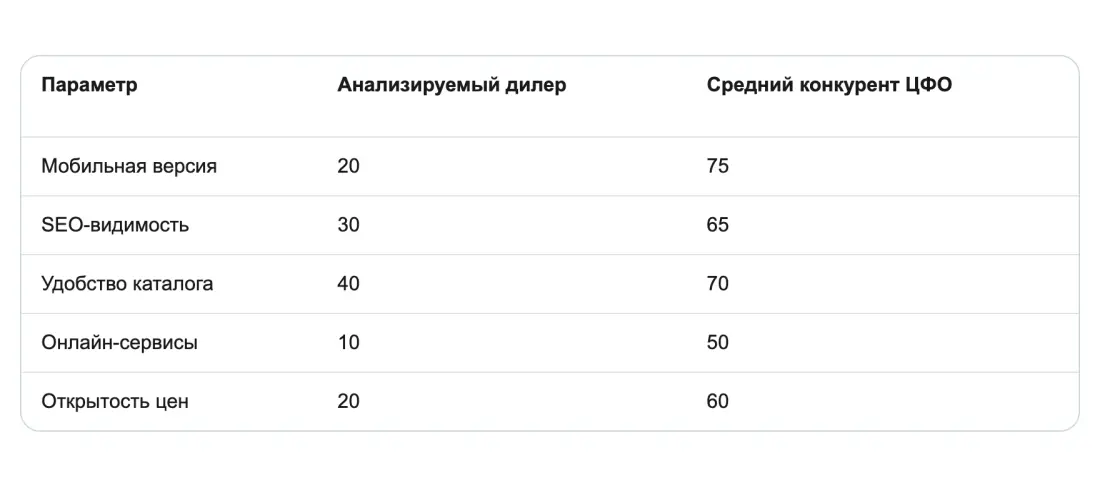
Показать данные текстом
|
Параметр |
Анализируемый дилер |
Средний конкурент ЦФО |
| Мобильная версия | 20 | 75 |
| SEO-видимость | 30 | 65 |
| Удобство каталога | 40 | 70 |
| Онлайн-сервисы | 10 | 50 |
| Открытость цен | 20 | 60 |
Показать картинку
По всем пяти параметрам — отставание в 2–5 раз. Не в одном узком месте, а системно.
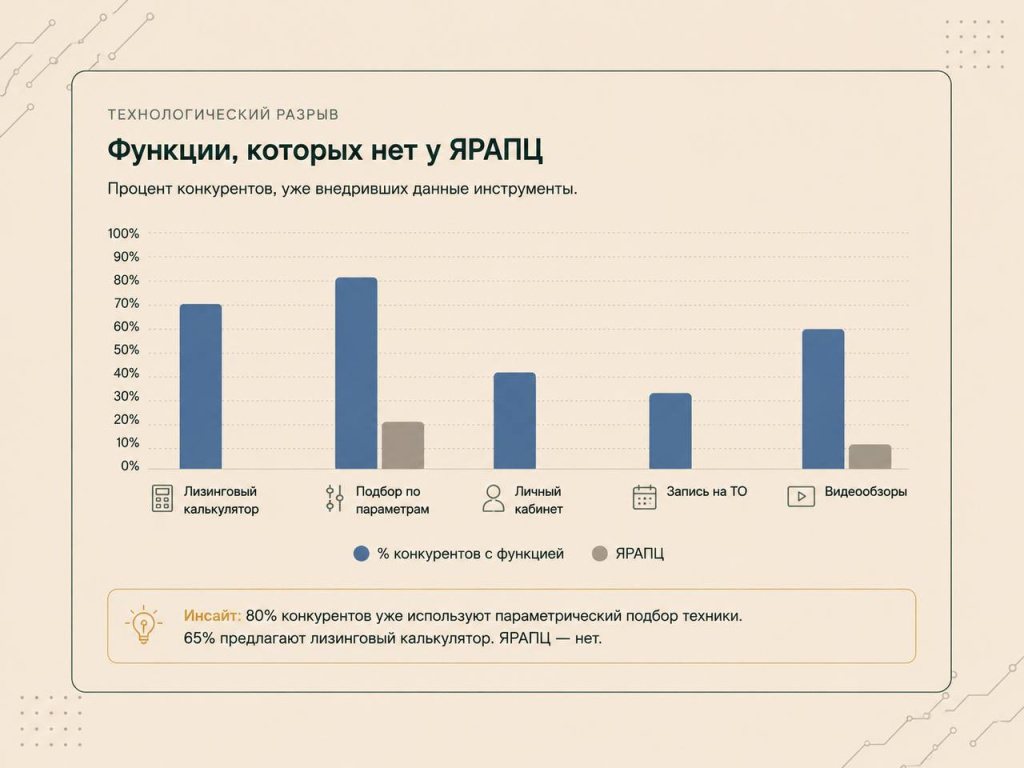
Отдельно — процент конкурентов, уже внедривших конкретные инструменты:
Показать данные текстом
Технологический разрыв: функции, которых нет у ЯРАПЦ
Доля конкурентов, которые уже внедрили инструмент. У ЯРАПЦ по этим функциям — 0%.
- Лизинговый калькулятор65% конкурентов
- Подбор по параметрам80% конкурентов
- Личный кабинетесть у конкурентов
- Запись на ТОесть у конкурентов
- Видеообзорыесть у конкурентов
- ЯРАПЦ по этим функциям0%
Показать картинку
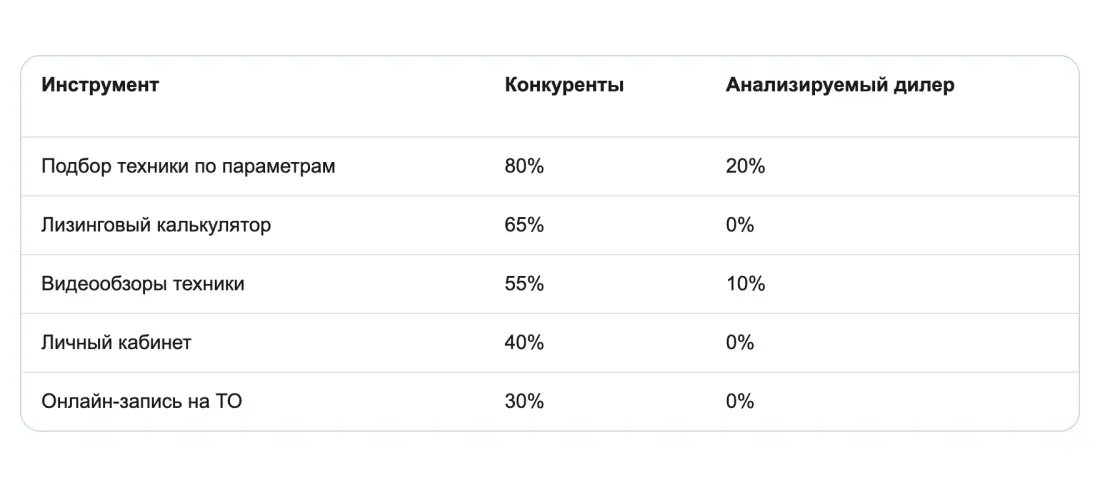
Показать данные текстом
|
Инструмент |
Конкуренты |
Анализируемый дилер |
| Подбор техники по параметрам | 80% | 20% |
| Лизинговый калькулятор | 65% | 0% |
| Видеообзоры техники | 55% | 10% |
| Личный кабинет | 40% | 0% |
| Онлайн-запись на ТО | 30% | 0% |
Показать картинку
80% конкурентов уже используют параметрический подбор. 65% предлагают лизинговый калькулятор. Это не инновации — это новый базовый стандарт рынка.
Три сценария — три логики действий
Сценарий 1 — «Новый цифровой стандарт».
Полная перестройка: мультирегиональная платформа, PIM-система, личный кабинет для B2B-клиентов, интеграция с 1С и ERP. Горизонт — 12 месяцев, бюджет — 3,5 млн рублей. Подходит для регионов с сильными технологическими конкурентами (Владимир, Вологда, Ярославль).
Сценарий 2 — «Рационализация».
Точечные улучшения текущего сайта: SEO-фундамент, открытие цен на топ-20 позиций, региональные статические страницы, актуализация в Яндекс.Картах и 2ГИС по всем шести регионам. 50 000 рублей в месяц, 600 000 за год.
Сценарий 3 — «Агрессивный рост».
Лендинги под ключевые бренды с гео-подменой, магазин на Авито Pro с xml-фидом, контекстная реклама, последовательная экспансия по областям, интеграция всех каналов в CRM. 100 000 рублей в месяц, 1,2 млн за год.
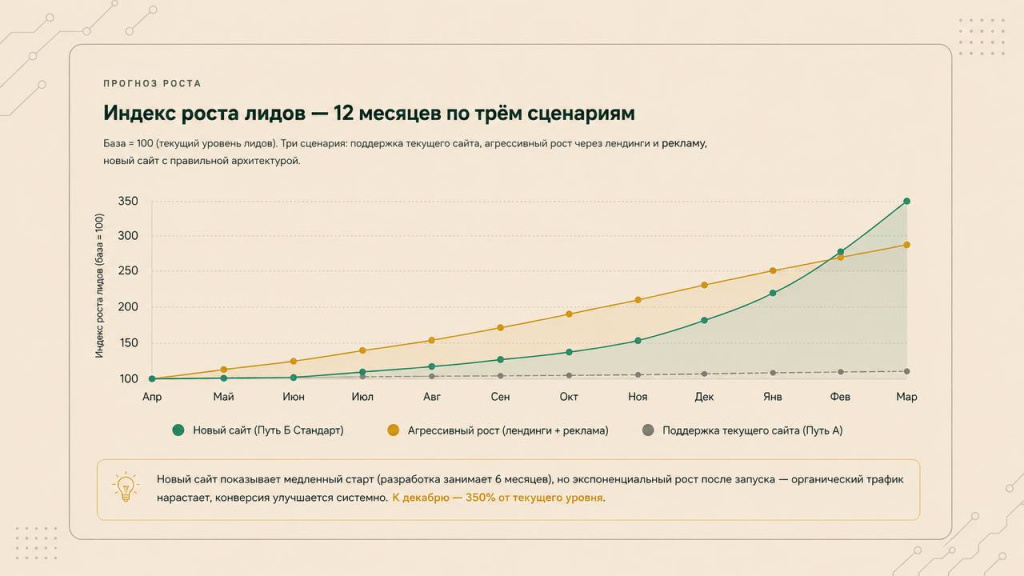
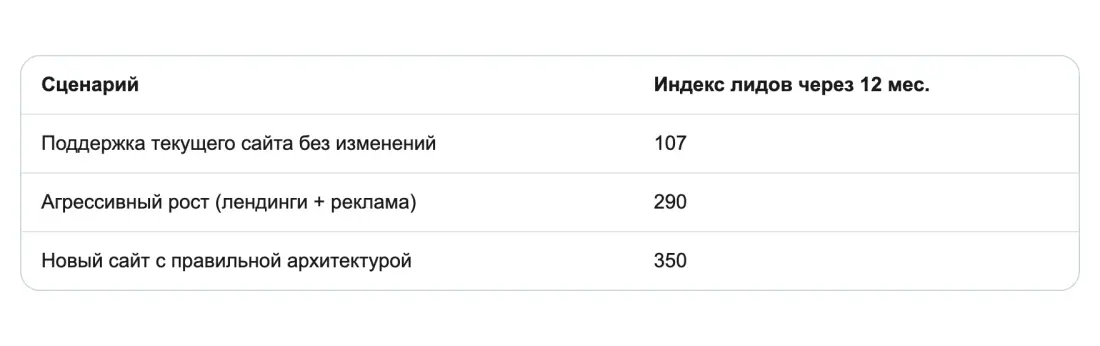
Прогноз роста индекса лидов (база = 100) через 12 месяцев по каждому сценарию:
Показать данные текстом
Прогноз роста лидов на 12 месяцев
База = 100, текущий уровень лидов. Три сценария.
| Сценарий | Логика | К декабрю |
|---|---|---|
| Поддержка текущего сайта (путь А) | Сайт остаётся как есть | Рост почти плоский |
| Агрессивный рост: лендинги + реклама | Быстрый набор, без новой архитектуры | Средний рост |
| Новый сайт, путь Б «Стандарт» | Медленный старт 6 месяцев, затем органический рост | до 350% от базы |
Показать картинку
Показать данные текстом
| Сценарий | Индекс лидов через 12 мес. |
| Поддержка текущего сайта без изменений | 107 |
| Агрессивный рост (лендинги + реклама) | 290 |
| Новый сайт с правильной архитектурой | 350 |
Показать картинку
Разница между «ничего не делать» и «перестроить систему» — 3,3 раза за год. Новый сайт показывает медленный старт (разработка — 6 месяцев), но органический трафик нарастает системно и не зависит от рекламного бюджета.
Вывод
Компания не делала ничего принципиально неправильного. Она делала то, что работало раньше: хороший офлайн-сервис, надёжные бренды, физическое присутствие в регионах. Сайт был справочником, а не продавцом.
Рынок изменился раньше, чем это стало видно изнутри.
Потеря трафика редко бывает следствием одной ошибки. Это всегда система: архитектура не под клиента, конверсионная механика не выстроена, региональное присутствие не оцифровано, реальные сильные стороны не переведены в аргументы. Каждый элемент по отдельности — терпимо. Вместе — управляемая, измеримая потеря доли рынка.
Задача этого разбора — дать руководителю точную карту: где именно теряется трафик, какие инструменты уже стали отраслевым стандартом, с каким бюджетом и в каком горизонте каждый из сценариев реалистичен. Карта — прозрачная и оцифрованная. Маршрут по ней выбирает сам бизнес.
Каждый из трёх сценариев выше — это не рекомендация. Это координаты. Первый требует инвестиций и управленческой воли на трансформацию. Второй — минимального бюджета и скорости исполнения. Третий — готовности агрессивно занимать трафик, пока конкуренты раздумывают. Какой из них соответствует приоритетам и ресурсам компании — решение, которое принимается внутри.
— вы получите независимую оценку того, как агрокомпания выглядит в цифровом пространстве с точки зрения потенциального клиента или партнёра, который проверяет вас онлайн до первого контакта. *По материалам этого разбора вышел пресс-релиз на Краснодарском бизнес-портале GlobalKras.ru – https://www.globalkras.ru/firmnews/id/11180
 6 мин
 23 сентября 2026