Реклама продуктов питания на маркетплейсе: как считать прибыль с учётом комиссии
Производитель печенья видит в рекламном кабинете заказы и выручку. До решения о новом бюджете нужно узнать, сколько из этих заказов стало завершёнными продажами, какие расходы пришлись на отправления и сколько денег осталось после рекламы. Для упакованного продукта важны также размер коробки, остаточный срок годности и судьба вернувшейся партии.
Разберём один товар: набор из трёх упаковок печенья длительного хранения по 200 г. Набор продаётся одной единицей. Все цены, ставки и объёмы в расчёте ниже учебные. Они позволяют проверить методику и не являются тарифами Ozon или Wildberries.
Сначала зафиксировать товар, схему и дату
Для сравнения площадок нужен одинаковый набор, цена продавца, упаковка и период. Запишите отдельно модель работы: хранение и исполнение заказа площадкой либо хранение продавцом с передачей отправления в доставку. Следом — склад или точку приёмки, маршрут, категорию товара и подключённые платные опции.
Наш учебный набор весит 600 г без транспортной упаковки; её внешние размеры — 25 × 18 × 10 см, объём — 4,5 л. Доставка рассчитывается для отправляемой единицы. Делить её стоимость на три пакета можно для внутреннего анализа, но это не превращает один заказ набора в три продажи.
Перед запуском рекламы полезно собрать досье SKU: состав, документы продукта, потребительскую и транспортную упаковку, сроки годности, условия хранения, номер партии. Допуск категории, маркировку и правила работы с повреждённым либо просроченным товаром проверяют для конкретного продукта и схемы. Само название «печенье длительного хранения» не подтверждает эти условия.
Что удалось проверить на 11 октября 2026 года
| Узел расчёта | Подтверждение | Что подставлять для своего печенья |
|---|---|---|
| Wildberries: комиссия | Инструкция обновлена 04.09.2026; КВВ зависит от категории и платформенной скидки, платные опции влияют на вознаграждение. | Фактический КВВ и сумму из финансовой детализации; численная ставка печенья здесь не установлена |
| Wildberries: доставка, хранение, обработка, возврат продавцу | Инструкция обновлена 29.09.2026; расчёт учитывает упаковку, складские коэффициенты; возврат указан за единицу для выбранных склада и даты. | Размеры и вес своей коробки, модель, склад, дату и начисления |
| Ozon: услуги FBO/FBS | В официальном сообщении от 14.07.2026 объявлены изменения логистики с 28.08.2026 и обработки FBS с 01.09.2026. | Действующие условия маршрута и приёмки. Анонс не заменяет текущую таблицу: полный тариф печенья на дату проверки не подтверждён |
| Ozon: будущие изменения рекламы | Официальный канал сообщает о переходе с 20.10.2026. | Разделять дату расчёта и дату вступления новых условий; 11 октября это ещё будущая дата |
Если актуальная численная ставка недоступна, в рабочей таблице оставляют «не подтверждено». Сравнение двух площадок с придуманными комиссиями не поможет выбрать канал.
Собрать расходы до расчёта рекламы
Начните с выручки продавца по завершённым продажам до удержаний площадки. Из неё последовательно вычитаются стоимость проданного товара, комиссия, доставка, упаковка, распределённая стоимость поставки, хранение и потери. Обратная доставка и утилизация относятся к конкретным неуспешным отправлениям. Дополнительную плату за обработку платежа включают отдельной строкой только при отдельном начислении: если она уже внутри другой услуги, повторно учитывать её нельзя.
Удобно считать когорту — группу заказов одного SKU за выбранный период. Для неё различаются четыре количества: оформлено, отправлено, завершилось продажей, списано. Расход на упаковку возникает и у отправления, которое не стало продажей. Пригодный вернувшийся товар остаётся запасом; его стоимость не нужно одновременно списывать в убыток и сохранять в остатке.
Цена после скидки продавца и цена покупателя могут различаться. Wildberries описывает платформенную скидку как финансируемую площадкой; продавцу перечисляется сумма по его цене с собственной скидкой. В расчёте нельзя механически вычесть обе скидки из одной базы. Сверьте расчётную цену с финансовым отчётом и отдельными компенсациями. .
Налоги задаются самостоятельной предпосылкой. ФНС разъясняет, что доход продавца на УСН включает удержанное агентское вознаграждение: сумма, перечисленная на банковский счёт после комиссии, не равна всей выручке. .
В нашем примере условный продавец освобождён от НДС, применяет УСН «доходы» со ставкой 6%; уменьшение налога на страховые взносы не моделируется. Это управленческое распределение налога по товару, не расчёт декларации. Ставка и право на освобождение проверяются по условиям бизнеса. При освобождении входной НДС не принимается к вычету: в примере он уже внутри затрат, добавлять его второй раз нельзя. , .
Три учебных сценария для одного набора
Во всех сценариях оформлено и отправлено по 100 наборов; отмен до отправки нет. Для формул рекламного предела считаем, что все 100 заказов относятся именно к рассматриваемому платному трафику, без примеси органических заказов. Это учебное допущение об источнике заказов, оно не доказывает их дополнительность. Завершённая продажа — оплаченный набор, по которому в выбранном периоде сверки нет возврата денег. Для расчёта предположим, что все остальные отправления вернулись продавцу. Это условие примера, а не утверждение о праве вернуть любой пищевой продукт.
Общие учебные затраты: товар — 180 рублей за проданный или списанный набор; упаковка — 20, поставка — 15, прямая доставка — 65 рублей за каждую отправленную единицу; обратная — 25 рублей за вернувшуюся; утилизация — 10 рублей за списанную. Комиссия — 25%, отдельная платёжная услуга — 2%, налог — 6% выручки завершённых продаж. Комиссия по неуспешным отправлениям в модели полностью сторнируется. Все эти числа — допущения, их нужно заменить фактическими начислениями.
| Показатель, рублей, если не указано иначе | А: базовый | Б: скидка и больше рекламы | В: больше возвратов, потерь и хранения |
|---|---|---|---|
| Цена набора после скидки продавца | 600 | 540 | 600 |
| Завершённые продажи, наборов | 90 | 90 | 80 |
| Вернулось / списано, наборов | 10 / 2 | 10 / 2 | 20 / 6 |
| Выручка завершённых продаж | 54 000 | 48 600 | 48 000 |
| Товар: проданный + списанный | 16 560 | 16 560 | 15 480 |
| Упаковка + поставка + прямая доставка | 10 000 | 10 000 | 10 000 |
| Обратная доставка + утилизация | 270 | 270 | 560 |
| Комиссия + отдельная платёжная услуга | 14 580 | 13 122 | 12 960 |
| Хранение всей когорты | 300 | 300 | 2 000 |
| Учебное распределение налога | 3 240 | 2 916 | 2 880 |
| Вклад до рекламы | 9 050 | 5 432 | 4 120 |
| Реклама | 4 000 | 6 000 | 4 000 |
| Вклад после рекламы | 5 050 | −568 | 120 |
В сценариях А и Б восемь пригодных наборов остаются запасом, в В — четырнадцать. Их товарная стоимость не списана повторно. Упаковка и доставка всех ста отправлений уже учтены.
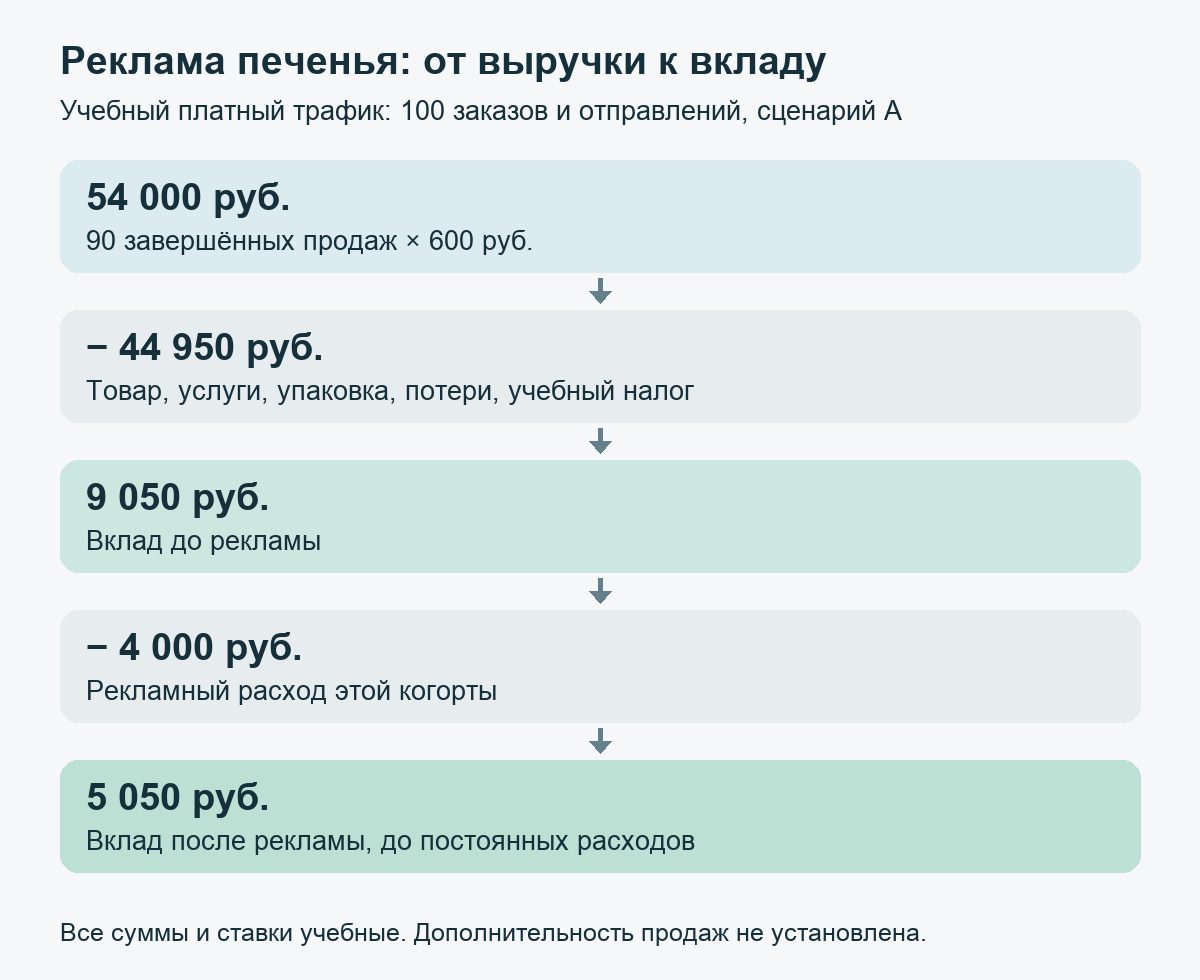
Показать данные текстом
| Шаг | Сумма, руб. | Из чего |
|---|---|---|
| Выручка | 54 000 | 90 завершённых продаж × 600 руб. |
| Минус товар и услуги | −44 950 | Товар, услуги, упаковка, потери, учебный налог |
| Вклад до рекламы | 9 050 | После вычета этих затрат |
| Минус реклама | −4 000 | Рекламный расход этой когорты |
| Вклад после рекламы | 5 050 | До постоянных расходов |
Учебный платный трафик: 100 заказов и отправлений, сценарий А. Все суммы учебные. Дополнительность продаж не установлена.
Показать картинку
Учебная схема: выручка завершённых продаж минус расходы и реклама даёт вклад до постоянных расходов
Вклад после рекламы ещё должен покрыть постоянные расходы и желаемую прибыль. Сценарий Б убыточен уже до этих расходов, хотя выручка положительна. В сценарии В остаток в 120 рублей не создаёт существенного запаса для повышения ставки.
Сценарии меняют несколько условий одновременно. Чтобы найти причину ухудшения, изменяйте один параметр. В А дополнительная тысяча рублей рекламы или хранения уменьшит вклад с 5 050 до 4 050 рублей. При 80 завершённых продажах вместо 90, прежних двух списаниях и хранении 300 рублей он составит 2 580 рублей. Одно дополнительное списание из имеющегося пригодного остатка отнимет 190 рублей: товар и утилизацию.
Рассчитать предел стоимости заказа, клика и показов
Обозначим вклад до рекламы как M₀, число оформленных заказов рассматриваемого платного трафика как N, рекламный расход как A. M₀ и N относятся к одной группе заказов; конверсия ниже — к кликам этого же трафика. Для данной когорты:
Вклад после рекламы = M₀ − A.
Предел рекламного расхода на заказ до нулевого вклада = M₀ / N.
В А это 9 050 / 100 = 90,50 рубля. Чтобы оставить деньги на постоянные расходы и прибыль, рабочий лимит должен быть ниже. Например, сначала вычтите из M₀ необходимый запас, затем разделите остаток на N.
Для формата с оплатой клика можно перевести этот предел через конверсию клика в оформленный заказ. Для оплаты показов дополнительно понадобится CTR — доля показов, закончившихся кликом. При учебных конверсии 4% и CTR 2%:
CPCₘₐₓ = (M₀ / N) × 0,04.
CPMₘₐₓ = (M₀ / N) × 0,04 × 0,02 × 1 000.
| Учебный предел, до резерва на прибыль | А | Б | В |
|---|---|---|---|
| Расход на оформленный заказ, руб. | 90,50 | 54,32 | 41,20 |
| CPC при конверсии 4%, руб., приблизительно | 3,62 | 2,17 | 1,65 |
| CPM при CTR 2% и конверсии 4%, руб., приблизительно | 72,40 | 43,46 | 32,96 |
Это математические пределы при заданных продажах, расходах и конверсии. Они не подтверждают доступность рекламного формата или минимальную ставку площадки. При изменении ставки меняются трафик и конверсия, поэтому расчёт нужно обновлять; для установки предела округление делают вниз.
Не смешивайте знаменатели. В А реклама стоит 40 рублей на оформленный заказ, но 44,44 рубля на завершённую продажу. Её доля в выручке оформленных заказов — 6,67%, а в выручке завершённых продаж — 7,41%. Одно название «ДРР» без базы, окна и состава товаров скрывает эту разницу.
Атрибутированный заказ и дополнительная продажа
Рекламный кабинет связывает заказы с рекламными событиями по своим правилам. Для сверки запишите окно атрибуции, момент признания заказа, включение других SKU и учёт последующего возврата. Пока определения не прочитаны в действующем описании отчёта, показатели разных площадок нельзя считать одинаковыми.
Заказ, связанный с рекламой, мог состояться и без неё. Дополнительные продажи оценивают через сравнение с обоснованным контролем. Такой принцип описан, например, в методике Conversion Lift: сравниваются группы с воздействием рекламы и без него. . В нашем учебном наборе контрольной группы нет; стоимость дополнительной продажи и прирост прибыли не вычислены.
Открытый кейс медицинской продукции на Ozon от 23 июля 2026 года не раскрывает полную экономику печенья или контроль дополнительности; его показатели не подставлены в эту модель.
Остаток вклада и деньги на счёте — разные проверки
Расчёт вклада по завершённой продаже не показывает календарь выплат площадки. Для планирования закупки следующей партии отдельно составьте даты платежей поставщикам, рекламных расходов, начислений услуг, возвратов и ожидаемых перечислений. Положительный результат когорты может сопровождаться временной потребностью в оборотных средствах. Полученный аванс или выплата также не превращаются автоматически в прибыль: у них сохраняются связанные обязательства и расходы.
В отчёте разделяйте скидку продавца и компенсацию площадки по фактическим документам. Одинаковая цена для покупателя может оставлять разный доход продавцу. Если источник финансирования скидки неизвестен, итог по соответствующей строке остаётся предварительным.
Что хранить в рабочем отчёте
Для каждого SKU и периода нужны цена продавца, схема исполнения, версия тарифа, отправленные и завершённые единицы, пригодный остаток, списания, начисленные услуги и реклама. При каждой сумме сохраняйте её основание: финансовый отчёт, акт, расчёт поставки или учебное допущение.
Закрывайте когорту после сверки продаж, возвратов денег и начислений. До этого показывайте предварительный результат и ещё не урегулированные отправления. Если реклама продвигает несколько наборов, распределите бюджет по объявленному правилу и сверяйте сумму с общим расходом.
Решение о повышении бюджета принимается по оставшемуся вкладу и запасу до рабочего лимита. Для этого достаточно одной аккуратно сведённой когорты; оборот и рекламная атрибуция сами по себе такой запас не показывают. Прибыль с учётом комиссии отвечает, стоит ли площадка денег. Как выбрать между сетями, доставкой и маркетплейсом нужно до того, как рекламный бюджет сядет только в один канал.
 3 мин
 31 октября 2026